Ein Bericht über das vergangene Jahr hat oft mehr Leserinnen und Leser, als die Beteiligten denken: Gesellschafter und Banken, Mitglieder und Vorstand, Förderer, Spenderinnen, Mitarbeitende, Presse und Politik. Jede Gruppe sucht etwas anderes. Die eine will Zahlen und Entwicklungen, die andere will sehen, was mit ihrem Geld oder ihrem Engagement passiert ist. Wenn ein Bericht allen alles gleichzeitig erzählen will, wird er lang, unübersichtlich und am Ende kaum gelesen.
In diesem Beitrag zeigen wir dir, wie sich Geschäftsbericht, Jahresbericht und Wirkungsbericht unterscheiden, aus welchen Bausteinen ein verständlicher Bericht besteht und welches Material du dafür brauchst. Die Arbeitsschritte im Detail vertiefen wir in drei weiteren Beiträgen, die du am Ende verlinkt findest.
Kurz gesagt: Ein Bericht wird verständlich, wenn vorher feststeht, für wen er in erster Linie gemacht ist und was diese Leser danach wissen sollen. Daraus folgen eine Kernbotschaft, wenige gut erklärte Kennzahlen mit Zeitraum und Quelle und einige Projektgeschichten, die zeigen, was hinter den Zahlen steckt. Pflichtteile wie Jahresabschluss oder Lagebericht liefern Fachleute; wir sorgen dafür, dass alles zusammen lesbar und sauber gesetzt erscheint.
Geschäftsbericht, Jahresbericht und Wirkungsbericht unterscheiden
Die drei Begriffe werden im Alltag oft vermischt. Für die Planung lohnt es sich, sie nach Zweck und Hauptleserschaft zu trennen, denn davon hängen Aufbau, Tonalität und Zahlenanteil ab.
- Geschäftsbericht: In der Praxis die gestaltete Publikation eines Unternehmens zum abgelaufenen Geschäftsjahr. Bei Kapitalgesellschaften enthält er häufig die gesetzlich geforderten Teile. Nach § 264 HGB stellen Kapitalgesellschaften einen Jahresabschluss aus Bilanz, Gewinn- und Verlustrechnung und Anhang sowie einen Lagebericht auf; kleine Kapitalgesellschaften sind vom Lagebericht befreit. Der Lagebericht soll nach § 289 HGB den Geschäftsverlauf und die Lage so darstellen, dass ein den tatsächlichen Verhältnissen entsprechendes Bild entsteht. Um diese Pflichtteile herum stehen oft freiwillige Kapitel: Vorwort der Geschäftsführung, Strategie, Projekte, Menschen im Unternehmen.
- Jahresbericht: Der übliche Begriff bei Vereinen, Verbänden, Stiftungen, Hochschulen und öffentlichen Einrichtungen. Er berichtet über Tätigkeit, Schwerpunkte, Organisation und Finanzen eines Jahres. Für Organisationen mit DZI Spenden-Siegel legen die Leitlinien fest, dass spätestens zwölf Monate nach Ende des Geschäftsjahres ein aussagekräftiger Jahresbericht erscheint, der klar und verständlich gestaltet ist.
- Wirkungsbericht: Er stellt in den Mittelpunkt, was sich durch die Arbeit einer Organisation verändert hat: bei Menschen, in Projekten, in der Gesellschaft. Eine verbreitete Orientierung ist der Social Reporting Standard, ein Berichtsstandard, der Organisationsdaten, Finanzkennzahlen und Wirkungsbelege systematisch erfasst und sich auch als Vorlage für einen Jahresbericht eignet.
Die Grenzen sind fließend. Viele gemeinnützige Organisationen veröffentlichen einen Jahresbericht mit starkem Wirkungsteil, manche Unternehmen ergänzen ihren Geschäftsbericht um Projektgeschichten. Wichtig ist, dass du für deinen Bericht entscheidest, welcher Zweck führt.
Was wir gestalten und was nicht
Damit keine Missverständnisse entstehen: Wir erstellen keine Jahresabschlüsse, keine Lageberichte, keine Prüfungen und keine Nachhaltigkeitsberichterstattung im Sinne gesetzlicher Rechnungslegung. Diese Inhalte kommen von deiner Buchhaltung, deiner Steuerberatung, deiner Wirtschaftsprüfung oder der zuständigen Fachabteilung. Ob und welche Berichtspflichten für deine Organisation gelten, lässt du im Zweifel fachlich und rechtlich prüfen.
Unsere Aufgabe beginnt dort, wo freigegebene Inhalte zu einer Publikation werden. Wir helfen bei Konzeption und Gliederung, entwickeln die Gestaltung, setzen Texte, Tabellen und Diagramme und steuern Korrekturen und Freigaben. Auf Wunsch organisieren wir den Druck über unsere Druckpartner.
Die drei Bausteine eines verständlichen Berichts
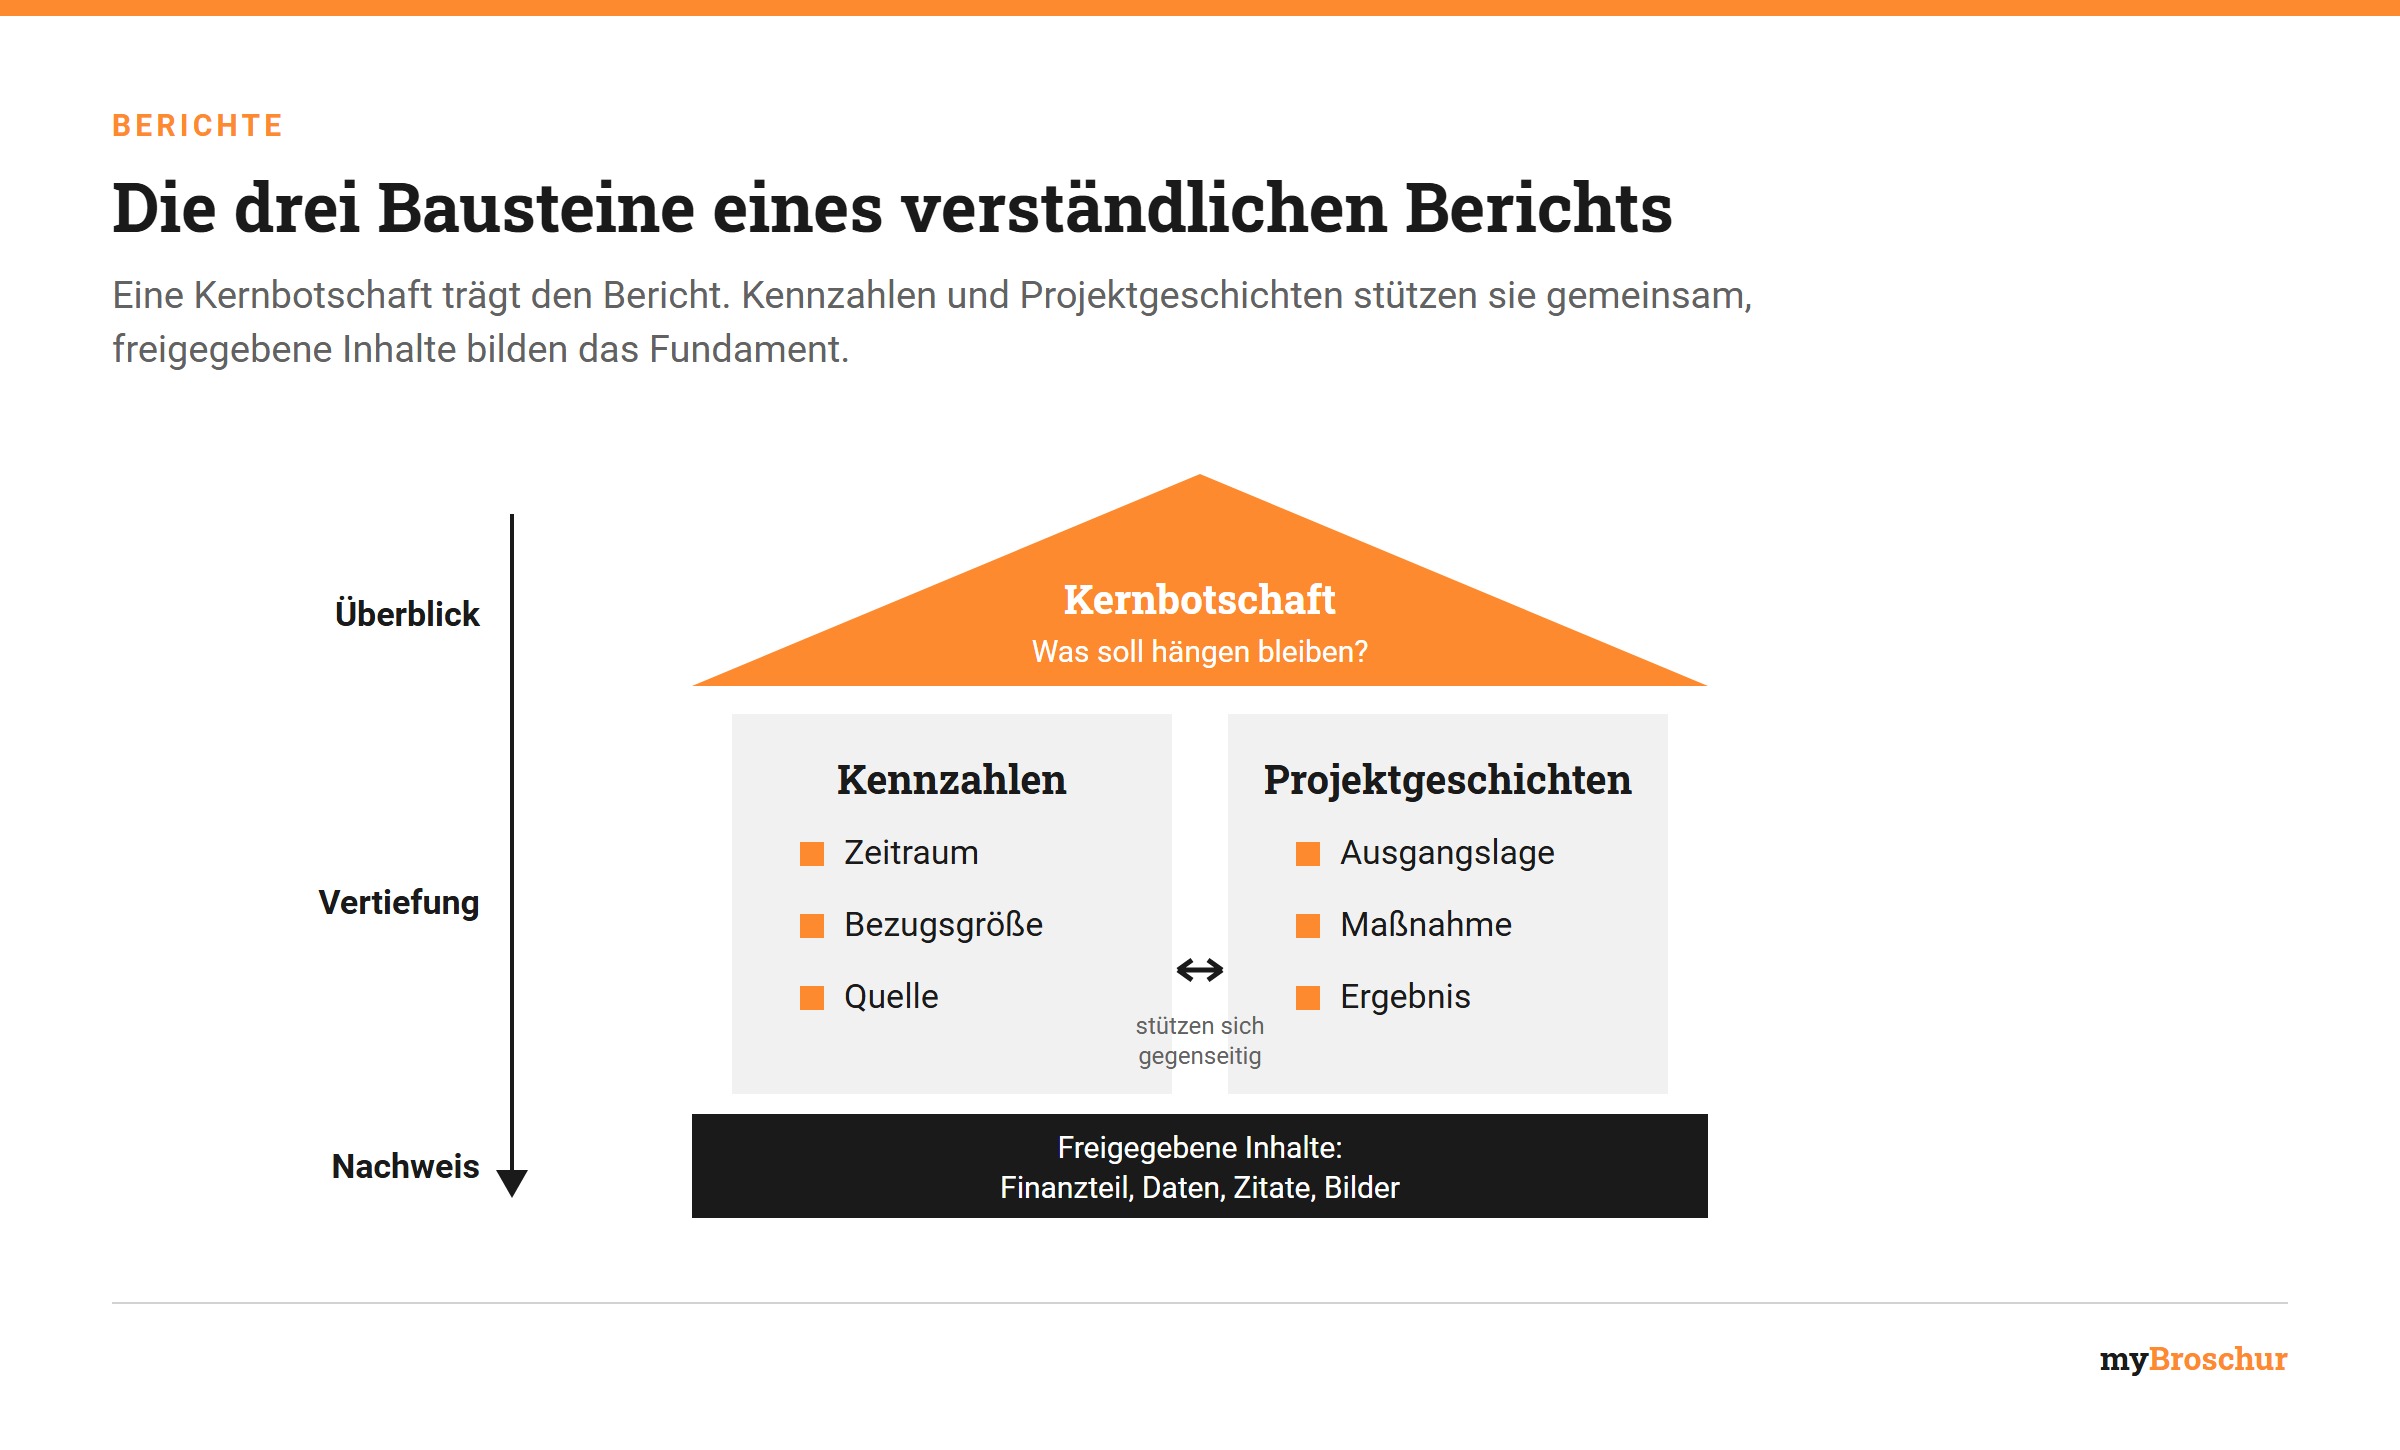
Kernbotschaft: Was soll nach dem Lesen hängen bleiben?
Jeder Bericht braucht einen roten Faden, der sich in einem Satz sagen lässt. Etwa: „Wir haben unser Beratungsangebot in die Fläche gebracht.“ Oder: „Das Jahr war wirtschaftlich schwierig, die Investitionen in neue Standorte laufen nach Plan.“ Die Kernbotschaft entscheidet, welche Themen nach vorn kommen und welche in den Anhang oder auf die Website wandern. Sie gehört auf die ersten Seiten: in das Vorwort, auf eine Überblicksdoppelseite oder in eine kurze Zusammenfassung.
Kennzahlen: wenige, erklärt und vergleichbar
Zahlen schaffen Vertrauen, wenn Leser verstehen, was sie bedeuten. Eine Kennzahl ohne Zeitraum, Bezugsgröße und Quelle ist dagegen nur eine Behauptung. Wähle deshalb wenige Kennzahlen, die zur Kernbotschaft passen, und zeige sie jedes Jahr nach derselben Definition. Wie du das konkret umsetzt, erklären wir im Beitrag Kennzahlen im Bericht zeigen.
Projektgeschichten: was hinter den Zahlen steckt
Geschichten aus Projekten, Standorten oder dem Arbeitsalltag machen einen Bericht anschaulich. Sie überzeugen aber nur, wenn sie ehrlich bleiben: Ausgangslage, Maßnahme und beobachtetes Ergebnis werden getrennt dargestellt, und eine einzelne Geschichte steht nicht stellvertretend für Zahlen, die es nicht gibt. Gerade in der Spenden- und Förderkommunikation ist das entscheidend.
Entscheidungshilfe: Welcher Bericht passt zu deinem Anlass?
Die folgende Matrix hilft dir, Schwerpunkt und Aufbau festzulegen. Sie ersetzt keine Prüfung von Berichtspflichten, zeigt aber, welche Fragen die Gestaltung bestimmen.
| Frage | Eher Geschäftsbericht | Eher Jahresbericht | Eher Wirkungsbericht |
|---|---|---|---|
| Wer liest zuerst? | Gesellschafter, Banken, Geschäftspartner | Mitglieder, Gremien, Förderer, Öffentlichkeit | Spender, Stiftungen, Fördermittelgeber |
| Was wollen sie wissen? | Wirtschaftliche Entwicklung und Lage | Was im Jahr getan wurde und wie die Organisation aufgestellt ist | Was sich verändert hat und wofür Mittel eingesetzt wurden |
| Zahlenanteil | Hoch, oft mit Pflichtteilen | Mittel, mit Finanzübersicht | Gezielt, mit Belegen für Ergebnisse |
| Rolle der Geschichten | Ergänzend, für Strategie und Menschen | Tragend für Schwerpunkte des Jahres | Zentral, immer mit Beleg |
| Typische Fehler | Pflichtteile und Imagekapitel ohne Verbindung | Chronik aller Termine statt Schwerpunkte | Einzelfälle als Gesamtwirkung ausgeben |
Kommentar zur Matrix: Wenn zwei Spalten gleich stark zutreffen, entscheide dich trotzdem für eine führende Leserschaft. Die zweite bedienst du mit einem eigenen Kapitel, einer Kurzfassung oder einer ergänzenden Seite auf der Website.
Material, Zuständigkeiten und Termine
Ein Bericht hängt an Inhalten, die von vielen Stellen kommen und oft erst spät endgültig sind. Lege deshalb früh fest, wer was liefert und wer es freigibt.
| Material | Liefert typischerweise | Prüft und gibt frei |
|---|---|---|
| Jahresabschluss, Lagebericht, Finanzübersicht | Finanzbereich, Steuerberatung | Geschäftsführung, Wirtschaftsprüfung, Gremien |
| Kennzahlen aus Projekten und Betrieb | Fachbereiche, Controlling | Verantwortliche des Fachbereichs |
| Projektgeschichten und Zitate | Projektleitungen, Kommunikation | Projektleitung und zitierte Personen |
| Fotos und Grafiken | Kommunikation, Fotografie | Kommunikation, mit geklärten Bildrechten |
| Vorwort und Kernbotschaft | Geschäftsführung oder Vorstand | Geschäftsführung oder Vorstand |
Für den Zeitplan gilt: Erzählende Kapitel, Gestaltung und Seitenaufbau können starten, bevor alle Zahlen feststehen. Wir arbeiten dann mit Platzhaltern in realistischer Länge und setzen die endgültigen Werte nach der Freigabe ein. Plane dafür ein eigenes Korrekturfenster ein. Wie du rückwärts vom Erscheinungstermin planst, zeigt der Beitrag Zeitplan für die Publikation. Welche Inhalte auf welche Seiten kommen, klärst du mit einem Seitenplan. Und damit Zahlen und Fachaussagen stimmen, lohnt sich eine geregelte Prüfung durch Lektorat und Fachleute. Wenn der Bericht auch als PDF erscheint, denk früh an die Barrierefreiheit.
Beispiel: Vom Zahlenordner zum lesbaren Jahresbericht
Das Beispiel ist frei erfunden und dient nur der Veranschaulichung.
Eine regionale Stiftung fördert Leseprojekte an Grundschulen. Bisher bestand ihr Jahresbericht aus einer Chronik aller Veranstaltungen, gefolgt von der Finanzübersicht. Für den neuen Bericht klärt das Team zuerst die führende Leserschaft: Förderer und Kooperationsschulen. Daraus ergibt sich diese Planung:
- Kernbotschaft: Die Stiftung hat ihre Leseförderung von einzelnen Aktionen auf feste Programme an Partnerschulen umgestellt.
- Kennzahlen: Zahl der Partnerschulen und der teilnehmenden Kinder im Schuljahr, eingesetzte Fördermittel je Programm, jeweils mit Vorjahreswert und Quelle.
- Projektgeschichten: zwei Programme, erzählt aus Sicht einer Lehrerin und einer Lesepatin, mit Fotos, für die Einwilligungen vorliegen.
- Finanzteil: geliefert von der Buchhaltung, freigegeben vom Vorstand, als eigenes Kapitel am Ende.
- Weggelassen: die vollständige Veranstaltungschronik. Sie steht künftig auf der Website, der Bericht verweist darauf.
Der Bericht wird dadurch nicht kürzer, aber klarer. Jede Doppelseite hat eine Aufgabe, und die Zahlen stützen die Geschichten, statt neben ihnen zu stehen.
Die Vertiefungen zu diesem Thema
- Berichtsstruktur planen: Kernbotschaft, Kennzahlen und Projektgeschichten: Leseraufgaben ordnen, Pflicht- und Zusatzinhalte trennen und Verantwortlichkeiten festhalten.
- Kennzahlen im Bericht zeigen: Bezugsgrößen und Quellen sichtbar machen: Zeitraum und Definition nennen, Vergleichswerte konsistent wählen, Tabellen und Diagramme beschriften.
- Spenden- und Förderkommunikation: Wirkung mit Projektgeschichten belegen: Ausgangslage und Maßnahme trennen, Ergebnisse belegen und Unterstützungsbedarf konkret machen.
Häufige Fragen
Ist ein Geschäftsbericht dasselbe wie der Jahresabschluss?
Nein. Der Jahresabschluss ist ein gesetzlich geregeltes Rechenwerk, bei Kapitalgesellschaften aus Bilanz, Gewinn- und Verlustrechnung und Anhang. Der gestaltete Geschäftsbericht ist eine Publikation, die solche Pflichtteile enthalten kann und sie um freiwillige Kapitel ergänzt. Welche Teile für dein Unternehmen Pflicht sind, klärst du mit Steuerberatung oder Wirtschaftsprüfung.
Brauchen gemeinnützige Organisationen einen Wirkungsbericht?
Ein eigener Wirkungsbericht ist meist eine freiwillige Entscheidung. Förderverträge können aber eigene Berichtspflichten enthalten, prüfe deshalb deine Förderbedingungen. Viele Förderer und Spenderinnen erwarten aber nachvollziehbare Angaben dazu, was mit den Mitteln erreicht wurde. Oft reicht ein gut aufgebautes Wirkungskapitel im Jahresbericht. Bei Organisationen mit Spenden-Siegel gehören Informationen zur Wirkungsbeobachtung zu den Inhalten, die der Jahresbericht bereitstellen soll.
Wie viele Seiten sollte ein Jahresbericht haben?
Das hängt von Größe und Komplexität der Organisation ab. Entscheidend ist nicht die Seitenzahl, sondern dass jede Seite eine klare Aufgabe hat. Ein Seitenplan zeigt früh, ob Inhalt und Umfang zusammenpassen und welche Inhalte besser auf die Website gehören.
Können wir mit der Gestaltung beginnen, bevor die Zahlen feststehen?
Ja. Gestaltung, Seitenaufbau und erzählende Kapitel lassen sich vorbereiten, während Abschluss und Kennzahlen noch geprüft werden. Wichtig ist, dass Tabellen und Diagramme in ihrer Struktur feststehen und die Zahlen nach der Freigabe in einem eigenen Korrekturschritt eingesetzt und gegengelesen werden.
Prüft myBroschur die Zahlen im Bericht?
Nein. Für die inhaltliche Richtigkeit von Zahlen und Aussagen bist du verantwortlich, unterstützt von deinen Fachleuten. Wir achten im Satz darauf, dass Zahlen vollständig übernommen, Einheiten einheitlich und Tabellen sauber aufgebaut sind, und weisen auf Unstimmigkeiten hin, die uns auffallen.
Dein nächster Schritt
Lege für deinen nächsten Bericht die führende Leserschaft und die Kernbotschaft fest und sammle mit der Materialtabelle, wer was liefert. Wie ein vollständiges Briefing aussieht, zeigt unsere Briefing-Checkliste. Was wir bei Gestaltung und Satz übernehmen, liest du auf der Seite Broschüre gestalten lassen. Wenn du direkt starten möchtest, beschreib uns dein Vorhaben über die Projektanfrage.
Quellen
- Bundesministerium der Justiz: § 264 Handelsgesetzbuch, Pflicht zur Aufstellung von Jahresabschluss und Lagebericht. Abgerufen am 02.11.2026.
- Bundesministerium der Justiz: § 289 Handelsgesetzbuch, Inhalt des Lageberichts. Abgerufen am 02.11.2026.
- Deutsches Zentralinstitut für soziale Fragen (DZI): Spenden-Siegel-Leitlinien, zehnte Fassung, in Kraft seit 1. Januar 2024 (PDF). Abgerufen am 02.11.2026.
- SKala-CAMPUS: Social Reporting Standard. Abgerufen am 02.11.2026.
Beitragsbild und Bilder im Text: KI-generiert. Erklärgrafiken: eigene Darstellung.